新的资金

背景
气候目标的实现最终需要落实为具体的减排行动。在亚洲,清洁能源部署持续加快,产业跨境协作不断深化,但来自东亚输出国的技术和资本进入东南亚市场后,仍需跨越政策监管、项目融资、市场连接、本地适配和需求转化等多重障碍,才能真正形成项目并走向规模化应用。从识别项目机会、理解当地规则,到匹配合作伙伴、适配技术方案,再到形成采购和扩大应用,各个环节都可能出现断点。关键在于,如何将需求、技术、资本和本地资源更有效地组织和连接起来。
基于这一观察,盎然气候行动研究院与 Impact Hub Shanghai 针对亚洲清洁能源产业跨境协作生态开展了一系列访谈研究。研究以中国(输出技术与执行能力)、韩国(输出工程能力与公共融资)、印度尼西亚(清洁能源解决方案目的地市场)和新加坡(区域金融中心)为主要观察市场,通过来自产业生态梳理与一线实践者的访谈,了解不同市场的供需动力,以及东亚—东南亚清洁能源产业跨境协作中面临的实际挑战。
受访产业人士来自四国清洁能源发电项目开发商、工程承包商、运维服务商、光伏设备制造商、及储能、电动出行、氢能企业,规模从大型行业巨头到中小微企业、初创企业均有涵盖,也覆盖了律所、孵化器、产业对接平台、专业媒体与智库、行业协会、出海服务商等服务机构生态,和早期风投、影响力投资、混合融资平台、大型投资平台等投资机构生态。
这项研究以内部战略参考为主要目的开展。在此,感谢支持、参与这项研究工作的合作伙伴、受访同仁、咨询顾问。

10月7日,盎然气候行动研究院在2026年曼谷气候行动周(BKKCAW)上分享了基于这些研究与访谈的关键洞察。盎然气候与 Renewable First、New Energy Nexus、Agora Energiewende 联合举办 “从市场到制造:加速亚洲清洁能源技术转移”对话,邀请制造企业、投资机构、社会组织与创新生态参与者,共同讨论如何推动亚洲清洁能源技术从市场应用进一步走向本地制造、能力建设与跨境产业合作。

盎然气候行动研究院执行主任李雁介绍研究成果
以下,向国内行业伙伴分享基于研究的关键洞察与思考。
研究发现,不同市场在区域清洁能源合作中形成了不同的供需关系。中国和韩国拥有较强的技术、制造和工程能力,其中,中国企业的海外拓展更多受到国内竞争和政策推动,韩国企业则同时受到碳中和目标、区域竞争与商业机会驱动;印度尼西亚具有持续增长的能源需求,并需要外部资本、技术与设备;新加坡则通过低碳电力进口、绿色金融和区域连接能力,为跨境项目提供需求与资源对接的节点。
与此同时,企业自身的资源、能力和商业目标,也影响其参与跨境合作的方式。中国国企和韩国大型企业更有能力参与大型项目,大型民企更关注明确的商业机会和当地市场适应;中小企业和初创企业则更依赖外部资金、市场信息、本地网络和客户渠道。不同市场条件与不同类型企业的需求相互叠加,也使企业在市场进入、项目推进和规模化过程中面临不同的障碍与支持需求。
研究关注的不只是企业如何进入新市场,更是识别清洁能源跨境合作从市场进入、项目开发到融资和规模化应用过程中存在哪些关键缺口,以及不同类型企业和项目需要怎样的市场服务、融资支持与合作机制,才能更顺利地推进落地。
关键洞察一
从“有没有技术”到“技术如何真正落地”
在访谈和行业调研中,一个反复出现的判断是:当前东亚—东南亚跨境清洁能源合作的难点,并不完全在于缺少技术、资本或市场需求,而在于这些资源往往分散在不同主体和环节,难以共同转化为具体项目并持续推进。从企业进入市场、寻找本地伙伴,到项目融资、技术适配,再到形成采购和规模化应用,各个环节都可能出现障碍。
研究识别出五类突出的障碍:
第一,政策与监管的不确定性,增加了市场进入和项目融资的难度。这一问题更多出现在目的地市场。关税波动、采购流程不透明、许可周期长、监管不确定,以及部分购电协议等制度安排缺乏可融资性,都可能显著增加企业进入当地市场的成本与风险。对外来企业而言,问题不仅是“知道政策是什么”,还包括如何理解规则、寻找进入路径,并协调不同主体推进项目。
中国出海光伏设备制造企业代表
光伏是资本密集型项目,要获得融资,首先需要相对稳定的政策和收益预期。但在印尼,项目审批和许可周期较长,购电协议要求也比企业通常采用的标准更高;不同项目还有20%—60%不等的本地化要求,而当地产业链本身还不够完善和稳定,这些都会增加项目成本和不确定性。再加上缺少针对光伏融资的优惠政策和较高的利率水平,企业前期很难准确判断项目成本和回报,也就进一步增加了融资和项目落地的难度。
第二,资本与项目之间的不匹配,尤其缺少支持首个商业化项目和中等规模项目的资金。企业可能受到来源国海外项目融资和对外投资政策限制,也需要应对汇率风险;多边金融和影响力投资往往设置较高门槛,中小企业难以进入。与此同时,一些中等规模项目又处于风险投资与大型基础设施融资之间的“缺失中间层”,首个商业化项目尤其缺乏能够承担早期风险的融资工具。
中国出海能源工程承包商企业代表
中国企业出海正在加速,但金融和投资支持还没有完全跟上。国内银行整体比较谨慎,对以项目本身作为融资基础的模式接受度有限,而海外市场往往更依赖项目融资。这种差距,是未来需要重点补上的一环。
第三,可信市场中介不足,企业难以建立有效的本地连接。对于中小企业而言,找到值得信赖的本地合作伙伴、获得可靠市场信息、接触客户和商业网络,本身就是一项挑战。在缺少成熟市场中介的情况下,企业即使拥有适合的技术,也可能难以识别真实项目机会,或者需要投入大量成本理解当地监管和商业环境。
中国出海小型企业代表
当地合作伙伴数量多但规模普遍较小,推高了协调成本。
第四,“进入市场”与真正实现本地适配之间仍有距离。一些跨境项目虽然已经进入当地市场,但仍高度依赖母国网络,并没有真正融入本地产业生态。与此同时,在其他市场开发的技术,也未必能够直接适应当地的基础设施、使用场景、成本条件和客户需求。本地化因此不仅意味着产品进入市场,也包括技术方案、合作网络以及企业内部决策和专业支持体系的调整。
中国国内能源行业协会代表
企业进入了当地市场,并不意味着真正融入了当地市场;能否理解当地的商业文化,并建立可信赖的合作关系,本身就是本地化的一部分。
跨境法律服务机构代表
很多企业虽然已经进入海外市场,但真正掌握合同审批等关键权限的职能部门仍然留在总部,海外团队很难完全独立推进项目。再加上总部人员英语能力和跨境专业沟通经验有限,与当地律师事务所、会计师事务所直接沟通时往往存在障碍,因此企业还是更习惯先通过中国的服务机构,再去对接当地合作方。这说明,企业“走出去”了,但内部的专业支持和决策体系还没有完全实现本地化。
第五,需求尚未充分转化为采购,试点与规模化应用之间存在断点。市场存在能源转型需求,并不意味着这些需求会自动形成项目和采购。以印度尼西亚为例,低价煤炭、既有能源体系与政策激励不足,都可能削弱企业采用可再生能源的动力;在新加坡,一些企业已经开展创新试点,但创新团队、试点项目与核心业务采购体系之间尚未形成稳定连接,因此从试点进入常规采购仍然困难。
印尼智库代表
印尼一方面在吸引清洁能源投资,另一方面,煤炭价格仍受到政策保护,新能源项目又面临本地化要求和并网限制。结果是,煤电在短期内依然更便宜、更容易,而可再生能源反而承担更高的进入成本和不确定性。
关键洞察二
需要怎样的市场服务和合作机制?
针对前述缺口,研究提出四个值得进一步推进的方向:
一是在东南亚目的地市场,从已有需求和明确动力出发,找到真正能够形成项目的应用场景。 优先关注已经具备政策或商业动力的需求,例如 AI 数据中心、新加坡低碳电力进口、工业自备能源市场,以及 EV/BESS 支持的工业脱碳,并进一步推动潜在的转型需求转化为更明确的项目和采购需求。
二是建立覆盖项目全过程的跨境市场中介服务。 尤其面向中小企业和初创企业,提供从市场进入、合作伙伴筛选、本地化适配、试点推动,到融资和规模化应用的连续支持,而不只是一次性的供需撮合。
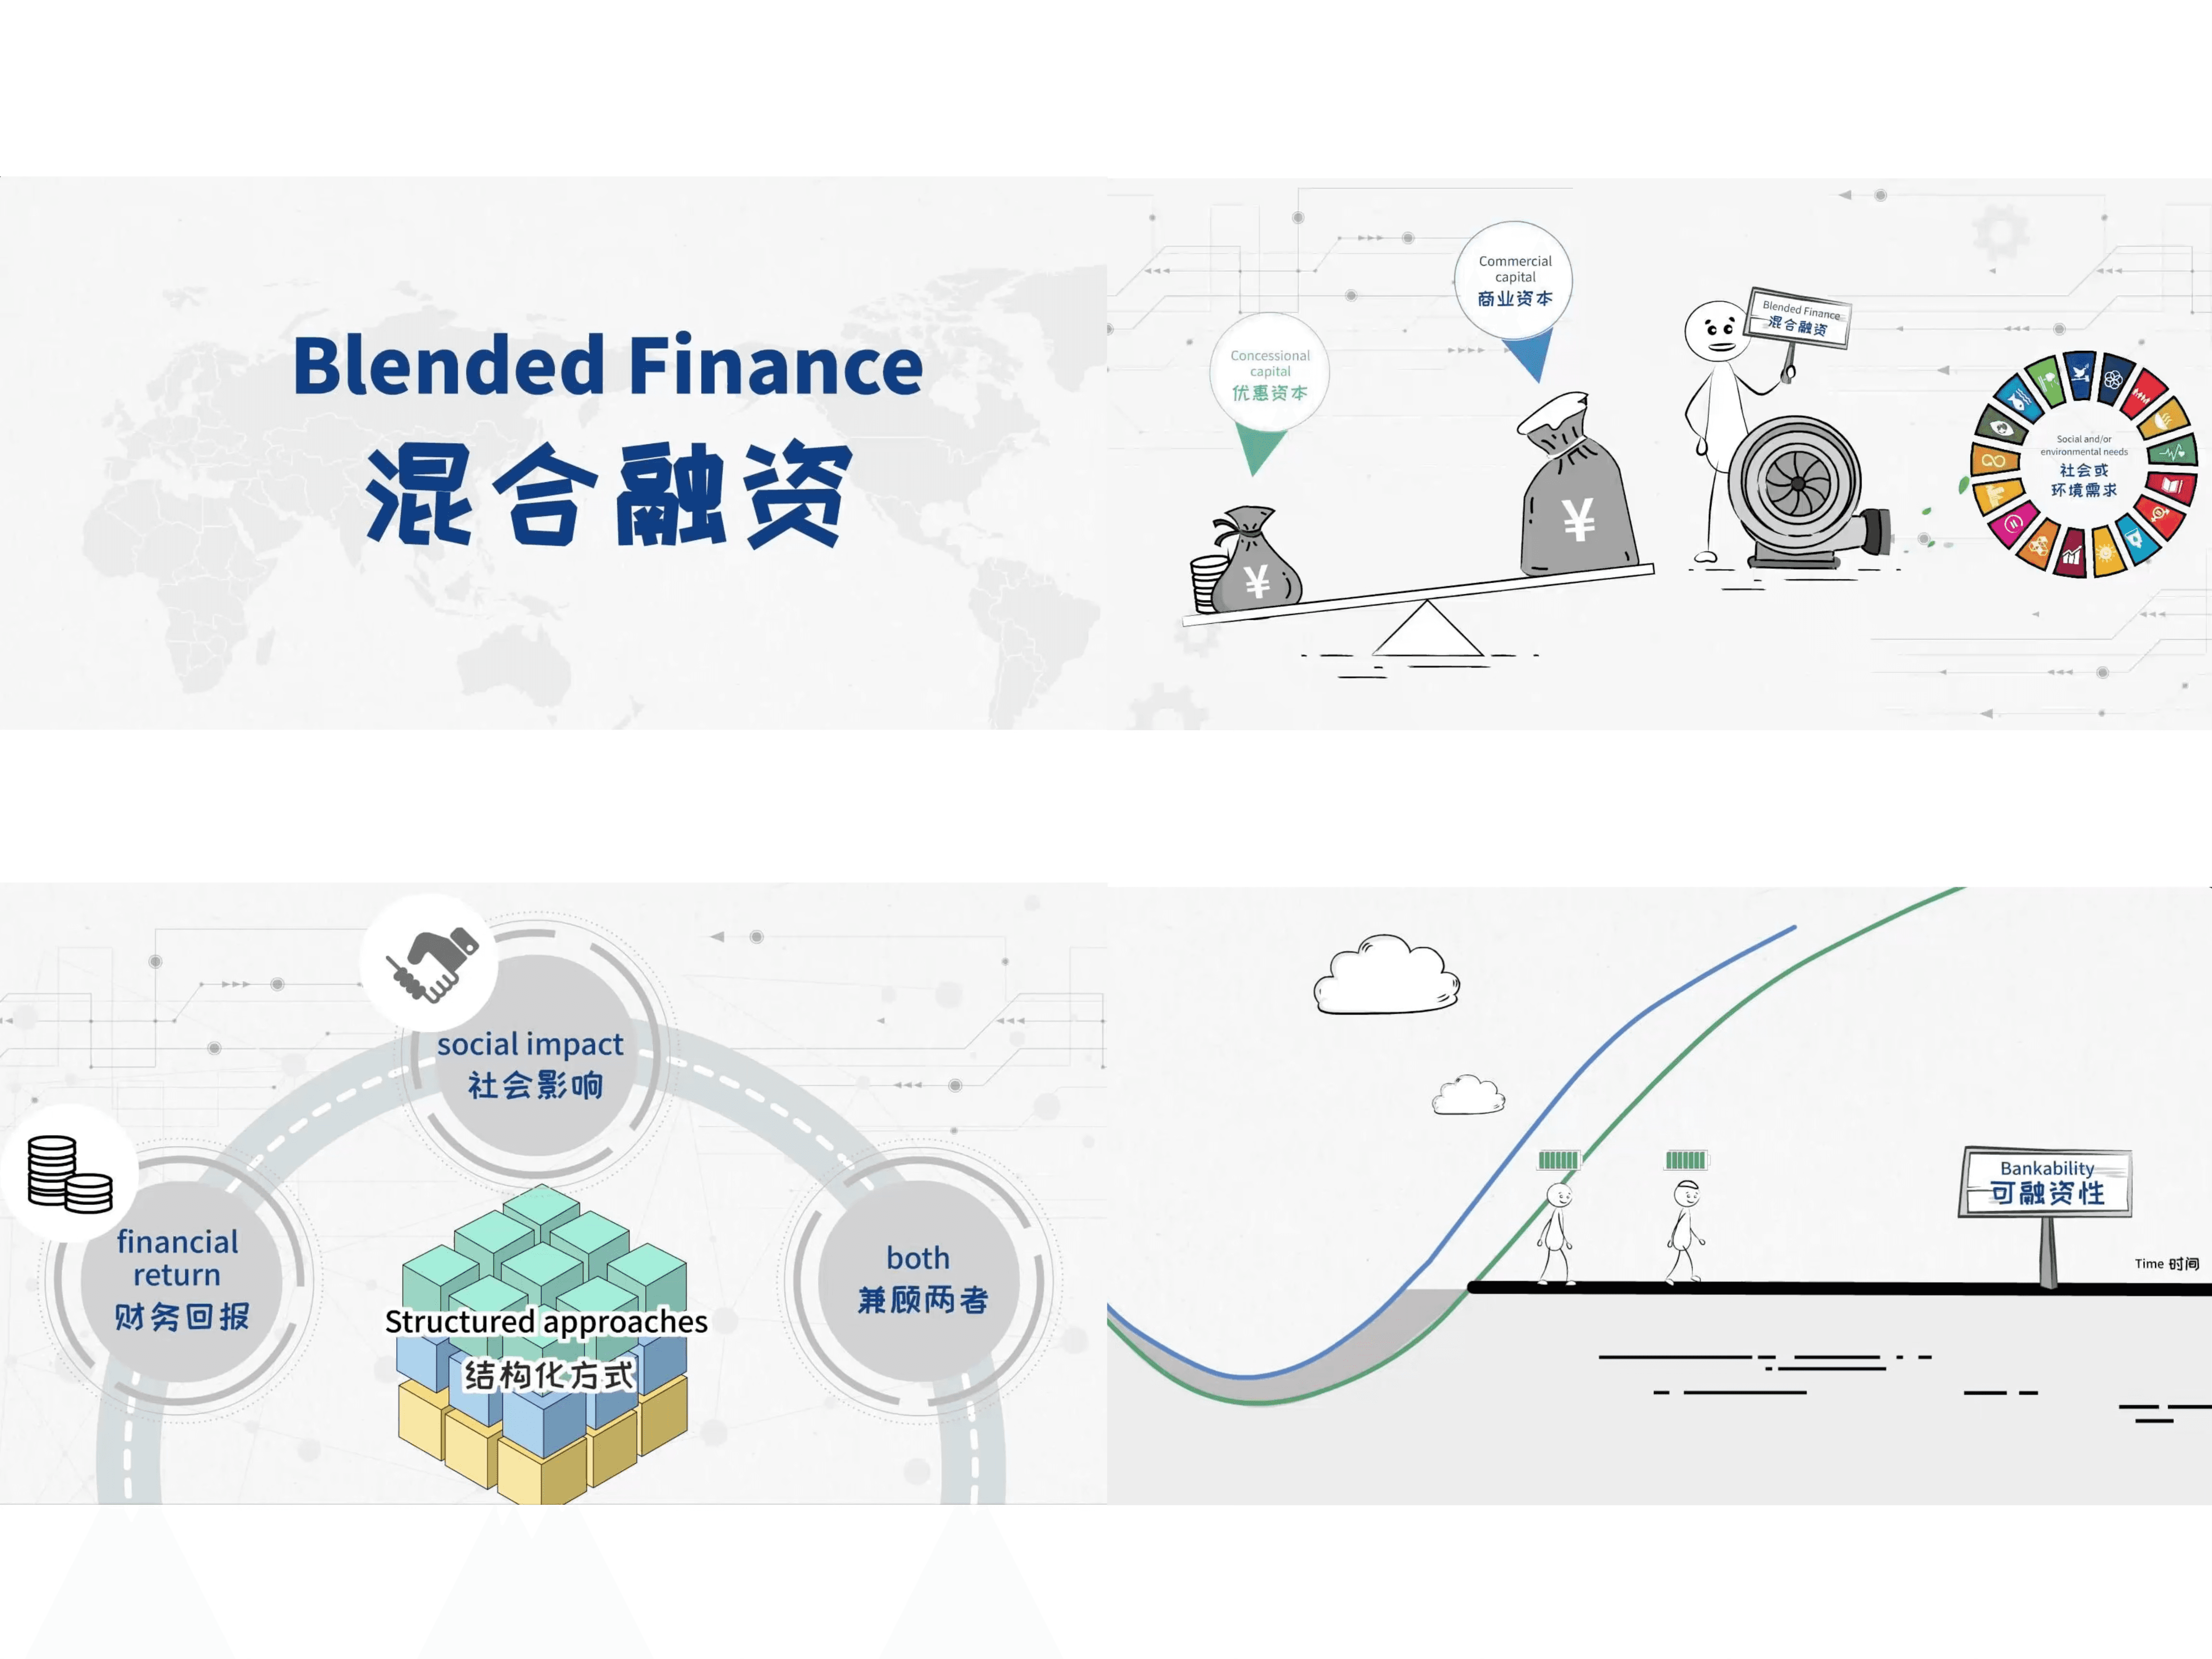
三是补足“缺失的中间层”融资。 通过混合融资、担保、第一损失资本等工具,为中等规模和首个商业化项目分担早期风险,帮助更多项目跨过从技术验证、试点到商业化部署之间的融资门槛。
四是更系统地发挥公益和催化资本的作用。 除了支持单个项目,还可以投入企业难以独立建设、但市场长期需要的基础能力,例如市场中介平台、项目开发支持、风险分担机制和政策协调,为清洁能源部署创造更稳定的市场条件。

盎然气候团队与现场参与嘉宾开展交流
从更大的目标来看,这些机制最终服务于加快清洁能源在东南亚、南亚等新兴市场的部署,推动更多技术、资本和解决方案真正转化为减排行动。 而从实际落地来看,关键则在于围绕真实需求,在市场进入、项目开发、融资、本地合作和规模化应用等环节,为企业提供相应的支持与服务。
更进一步,这些支持需要逐步沉淀为能够持续连接需求、技术、资本与本地伙伴的市场生态。这样,新的企业和项目进入市场时,就不必每次都从零开始寻找伙伴、理解市场和搭建融资路径,而可以依托已有的合作网络、专业服务和融资工具,更快推动项目形成和落地,并持续扩大清洁能源部署。
注:为保证对话深度,访谈均为1对1、以匿名形式开展。最终报告全文不做公开发表。如有交流合作需求,请直接联系盎然气候团队(info@abundantclimate.com)。